 Quiet Lion
2026 年 8 月 · AI 创作台 · 站点个案
Pollo.ai 月访约 688 万:Direct 45%、付费搜索 23%,SEO 还要加码吗?
只看 公开搜索流量估计(全球 desktop)(文内简称「搜索流量估计」),Pollo.ai 很像一家靠 SEO 起量的应用层公司:自然搜索约 59.7 万,付费搜索约 8.4 万——搜索盘子里,自然占比更高。
换到 全站访问渠道份额(同一套月度访问模型,看用户从哪类渠道进站),重心就变了:2026 年 8 月全球月访约 688.6 万(近 700 万),首位是 Direct(约 45%),其次是 Paid Search(约 23%),Organic Search 约 16%。全站里,回访与付费搜索的占比更高。
这两套数并不打架:前者只描述「搜索渠道内部,自然 vs 付费谁更大」;后者描述「整站进出站里,Direct / Paid / Organic 各占多少」。叠在一起读,比单独抽一张表更接近真实增长结构。
创始人阿彪的公开表述与此同向:SEO 只是一环,公司并行推进 SEO、红人与广告;同时他认为「很难再靠 SEO 把增长翻倍」,下一阶段更看重产品精细化与用户心智。
产品定位:应用层聚合
Pollo 不把自己写成自研大模型公司。阿彪公开否认现阶段自研底座,路径是多模型聚合,再向一站式工作流延伸;公开愿景是 AI 版剪映,或视频版 Canva。
美国主要页面也偏向「聚合台」:工具页与「用竞品/模型名截流的桥页」并存。不少用户先搜模型名或具体玩法,再被接入站内。这支持「多入口矩阵」的判断,尚不足以证明它已经完成剪映级工作流。
增长结构:Direct 最大
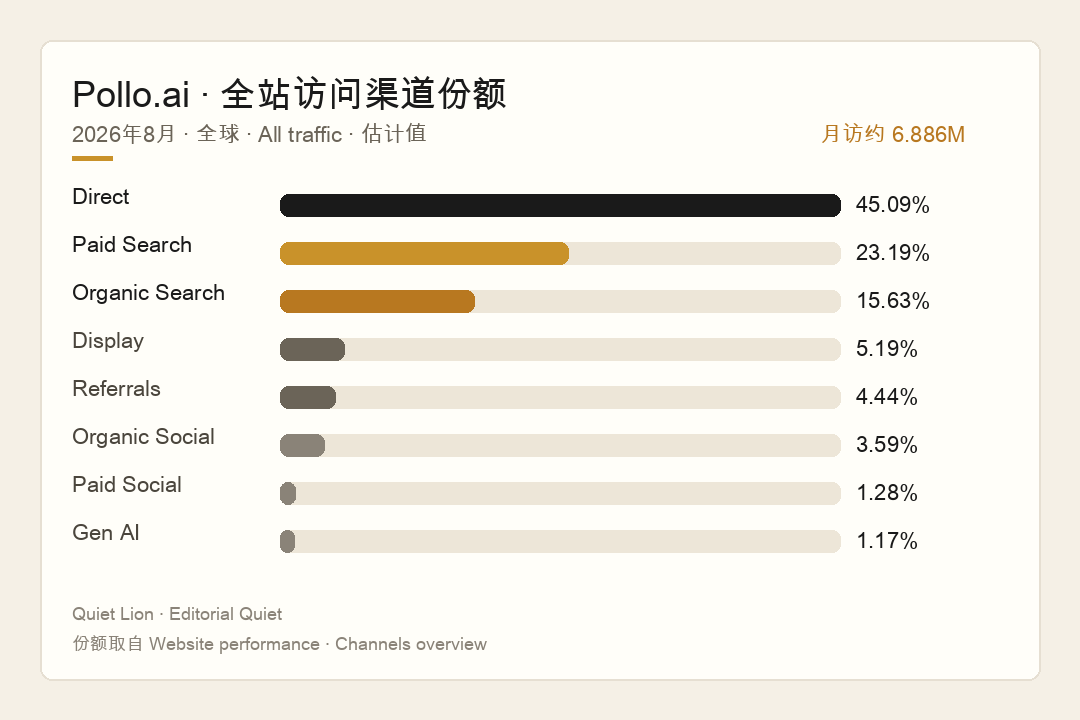
2026 年 8 月 · 全球 · 全部流量(估计):
设备:Mobile Web 约 68%,Desktop 约 32%。偏全球、偏移动——地理前列含 Indonesia、Japan、Spain、India、Brazil。Desktop 占比不到三分之一,但在广告、订阅与 B 端创作预算里,desktop 会话的单位价值通常高于 mobile web;因此全站「偏移动」不等于「流量不值钱」,更像消费级玩法盘大、高价值转化仍可能集中在桌面深度使用。
搜索流量估计(全球 desktop):自然约 59.7 万(约 -9.8%),付费约 8.4 万(约 -56%),自然词约 13 万,Authority Score 51。搜索盘子里自然仍是量级主力;全站最大渠道是 Direct,Paid Search 份额高于 Organic Search。阿彪所说的「三板斧」,与上述结构可以相互印证。
SEO 还能不能继续扛增长
同一统计月的美国自然排名:词数约 2.48 万(-7.9%),估测流量约 9.09 万(+36.49%)。全球自然回撤,美国窗内流量上升、词数下降——更接近结构与效率变化。这与创始人「难再翻倍、转向心智」的公开判断同向。
品牌与拼写变体 → 首页
- pollo ai(约 2.65 万流量)→ /
- pllo ai / polo ai 等错拼 → /
用户已经知道品牌,需求是「打开工具」。变体词多,说明品牌在搜,但也说明拼写心智尚未完全统一。
功能长尾 → 工具页
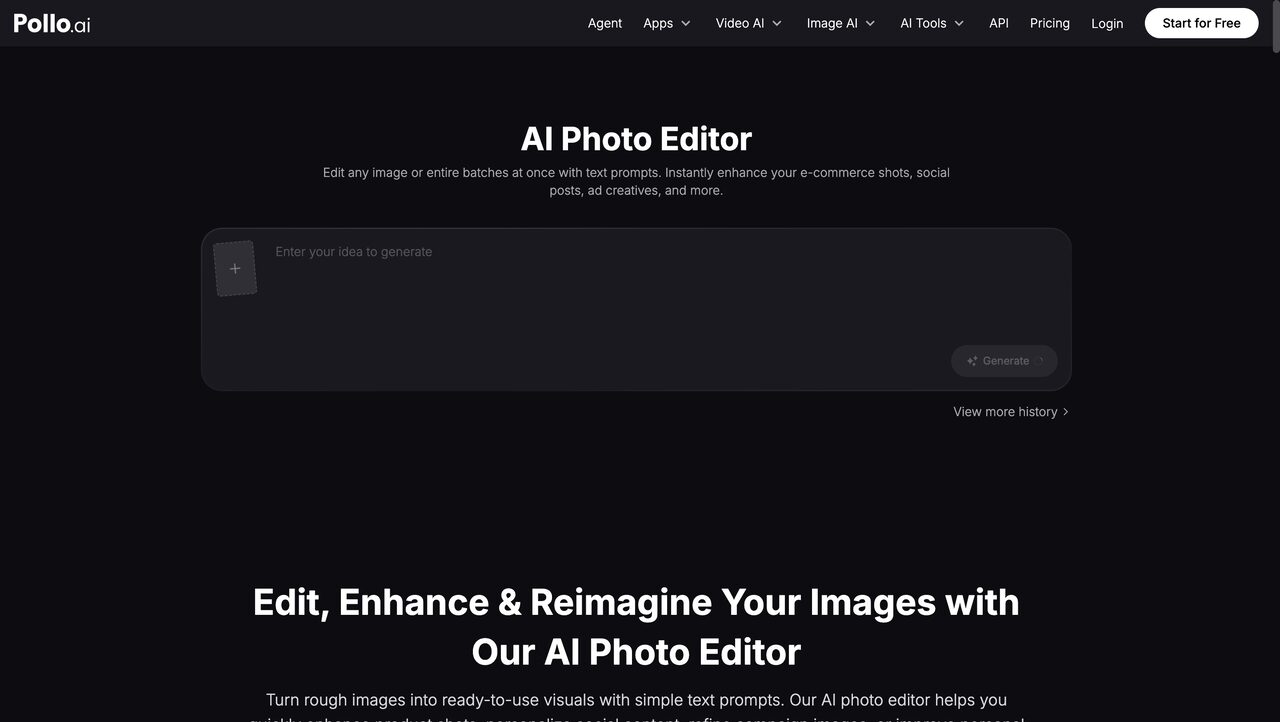
- ai image editor → /ai-photo-editor
- image to video ai → /image-to-video
用户带着具体任务来:修图、图生视频。落地页要把任务做完,而不是只讲品牌故事。
模型名 / 竞品名 → 桥页(用对方搜索意图截流)
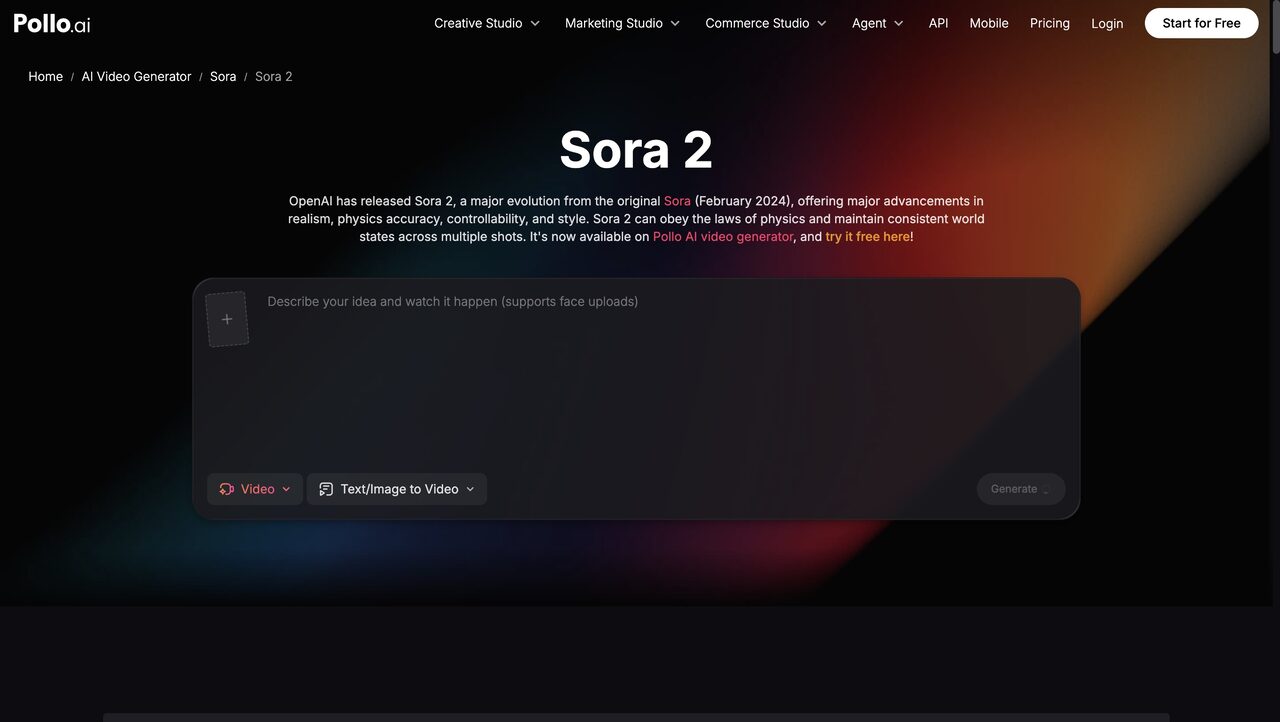
- sora 2 → /m/sora-2
- civitai → /im/civitai
用户未必冲着 Pollo 来,而是搜模型或竞品;站点用桥页承接,再导向站内聚合能力。这是获客技巧,波动也大——对手热度一变,桥页流量就抖。
阿彪公开谈过:特效适合获客,长期留存要靠专业创作工作流。面板上特效页仍在、Paid Search 份额不低,同时搜索侧付费流量环比下行明显——短期投放与玩法拉新,还谈不上稳态增长。
变现:积分政策 + 支付链路,说明了什么
定价页 FAQ 写明:订阅期内未用完的 credits 不结转到下一账期;Pro 可滑动加购。出站 Top 中可见 `customer.ebanx.com`(约 2.91%)——说明存在面向多地区的支付相关跳转。
这对变现意味着什么,而不只是「看见了政策」:
1. 不结转 = 推动当月消耗。 用户倾向于在账期内把积分用完,或提前加购;对平台是提高使用密度与续费理由,对用户是「过期作废」压力。和「积分永久累积」型产品比,Pollo 更偏订阅期 KPI,而不是钱包余额叙事。2. 加购写在明处 = 承认基础包不够用。 重度创作者会超出档位;可加购说明变现不只靠升档,也靠用量溢出。3. 出站出现支付域 ≠ 收入表。 只能证明支付链路存在、且有一定跳转权重;不能据此写出订阅占比或 ARPU。和 Runway / Topview 一类同样公开 credits 的应用层产品比,Pollo 的差异不在「有没有积分」,而在:全站 Paid Search 已经很重、Direct 又接近一半——商业化压力更可能落在「回访用户是否持续消耗积分」,而不是「再多买几个 SEO 词」。
对从业者:先把「消耗节奏(结转与否)」「溢出变现(加购)」「支付可达(出站)」三件公开事实对齐;再判断自己的产品是「玩法拉新 + 积分消耗」还是「工作流订阅」。Pollo 公开叙事站在后者,面板上前者的痕迹仍在。
对从业者的提示
第一,「搜索流量估计里自然大于付费」与「全站 Paid Search 高于 Organic Search」不冲突。前者是搜索盘子内部结构;后者是整站渠道结构。读错切面,就会得出「全站靠 SEO」或「SEO 已经没用」两种相反的错结论。
第二,特效拉新、工作流留存。阿彪的框架可以直接当经营尺子:特效与玩法负责把人带进来;长期价值要看用户有没有把日常创作放进工作流。Pollo 的 Direct 约 45%,说明已经有一批人会直接回来——这是相对健康的信号:既有办法获客(SEO / 付费 / 桥页 / 特效),又有回访桶托住盘子。下一程要验证的,不是「还能不能再堆 SEO 页」,而是回访用户是否在工作流里留下。
第三,获客入口可以分散,承接必须收敛。品牌错拼、功能工具页、模型桥页都会进站——每类都要有例子可核对;进站之后有没有稳定工作流,才是下一阶段关键。心智对标剪映与 Canva,而不是再做一个特效站。
真正要验证的,是用户会不会第二次、第三次直接打开 pollo.ai。
方法与更多个案见 Quiet Lion:可在站内对照同月公开流量面板与支付路径信号。